Domain banl.de kaufen?
Wir ziehen mit dem Projekt
banl.de um.
Sind Sie am Kauf der Domain
banl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain banl.de kaufen?
Welche Zahlungsfrist Bei Mahnung?
"Welche Zahlungsfrist bei Mahnung?" ist eine wichtige Frage, die sich viele Verbraucher stellen, wenn sie eine Mahnung erhalten. Die Zahlungsfrist bei einer Mahnung kann je nach Unternehmen und Vertragsbedingungen variieren. In der Regel beträgt die Zahlungsfrist jedoch 14 Tage ab Erhalt der Mahnung. Es ist wichtig, diese Frist einzuhalten, um weitere Mahnkosten oder rechtliche Schritte zu vermeiden. Sollte die Zahlungsfrist nicht eingehalten werden können, ist es ratsam, sich mit dem Gläubiger in Verbindung zu setzen und eine Ratenzahlung oder eine Verlängerung der Frist zu vereinbaren. Es ist empfehlenswert, die Zahlungsfrist und alle Vereinbarungen schriftlich festzuhalten, um Missverständnisse zu vermeiden. **
Was ist die gesetzliche Zahlungsfrist?
Die gesetzliche Zahlungsfrist bezieht sich auf den Zeitraum, innerhalb dessen eine Rechnung nach Erhalt beglichen werden muss, ohne dass Verzugszinsen oder Mahngebühren anfallen. In Deutschland beträgt die gesetzliche Zahlungsfrist in der Regel 30 Tage nach Erhalt der Rechnung. Es gibt jedoch Ausnahmen, wie zum Beispiel bei Geschäften zwischen Unternehmen, bei denen eine Zahlungsfrist von 60 Tagen vereinbart werden kann. Die gesetzliche Zahlungsfrist dient dazu, die Liquidität von Unternehmen zu gewährleisten und Verzögerungen bei der Bezahlung von Rechnungen zu vermeiden. Es ist wichtig, die jeweiligen Zahlungsfristen im Blick zu behalten, um mögliche Konsequenzen bei verspäteter Zahlung zu vermeiden. **
Ähnliche Suchbegriffe für Zahlungsfrist
Top-Angebote
Produkte zum Begriff Zahlungsfrist:
-
Sigel, Formular, ÜberweisungDas Produkt "Überweisung" von Sigel ist ein Formular, das speziell für die Erstellung von SEPA-Überweisungen konzipiert wurde. Es ermöglicht eine einfache und effiziente Übertragung von Geldbeträgen in andere EU- und EWR-Staaten. Die Formulare sind so gestaltet, dass sie bequem am PC ausgefüllt und anschliessend mit einem Drucker ausgedruckt werden können. Sie sind für die Nutzung bei allen Banken und Sparkassen geeignet und bieten eine benutzerfreundliche Lösung für die Abwicklung von Überweisungen. Die ultra-feine Microperforation sorgt dafür, dass die Formulare leicht abgetrennt werden können, was eine saubere und präzise Handhabung gewährleistet. Mit einem Papiergewicht von 90 g/m2 sind die Formulare robust und für den Einsatz in InkJet- und Laser-Druckern optimiert. - Geeignet für Überweisungen in alle EU-/EWR-Staaten - Kompatibel mit allen Banken und Sparkassen - Ultra-feine Microperforation für einfaches Abtrennen - Optimiert für InkJet- und Laser-Drucker mit 90 g/m2.337,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz über elektronische Wertpapiere (eWpG)Gesetz über elektronische Wertpapiere (eWpG) , Zum Werk Deutschland verfügt über ein dynamisches Fin-Tech-Ökosystem und insbesondere in Berlin über einen der progressivsten Start-Up-Standorte weltweit. Mit Ethereum ist hierzulande das derzeit wichtigste open source-Blockchain-Protokoll für Token-Emissionen entwickelt worden. Zugleich erproben die deutschen Börsen und große Bankhäuser eigene Blockchain-Plattformen für Wertpapiertransaktionen und andere Digitalisierungsmodule, um die Wertpapierabwicklung effizienter zu gestalten und neue Finanzprodukte anzubieten. Die Krypto-Branche erwartet von dem neuen Gesetz einen erheblichen Schub. Mit der Etablierung des Rechtsrahmens soll sich unter deutschem Recht eine Token-Ökonomie auf Blockchain-Basis entwickeln, die ähnlich der Einführung des Internets den Kapitalmarkt grundlegend revolutioniert. Zugleich erhoffen sich die traditionellen Finanzakteure Rechtssicherheit für die eigenen Blockchain-Geschäftsmodelle und Digitalisierungsbestrebungen. Gelingt dies, dürfte der Finanzplatz Deutschland eine Vorreiterrolle im Fin-Tech-Bereich einnehmen. Das elektronische Wertpapier "made in Germany" könnte weitreichende Bedeutung auf dem Anleihemarkt erlangen und ggf. zum model law für Blockchain-Emissionen avancieren. Der Kommentar wird insbesondere für Start-Up-Unternehmen und die sie begleitende Rechtsberatung von großem Wert sein. Da der Kommentar als erstes Werk dieser Art auf dem Markt sein wird, der zudem von den Personen geschrieben wird, die maßgeblich an der Erstellung des Gesetzes mitgewirkt haben, dürfte seine Lektüre gemeinsam mit der Gesetzesbegründung die Grundlage fundierter rechtlicher Analysen durch Rechtsanwälte und Unternehmensjuristen bilden. Auch für die Perspektive der Aufsichts- und Ermittlungsbehörden (BaFin, Bundesbank, Staatsanwaltschaften) wird der Kommentar zunächst die einzige und damit die notwendige Handreichung für eine Arbeit mit dem Gesetz sein. Vorteile auf einen Blick erster Kommentar am Markt Autoren haben maßgeblich an der Erstellung des Gesetzes mitgewirkt hohe Praxisrelevanz Zielgruppe Für Praktikerinnen und Praktiker, die eine erste Handreichung zum neuen Gesetz suchen, insbesondere Start-Up-Unternehmen; Rechtsanwaltschaft und Unternehmensjuristinnen und -juristen; Rechtsabteilungen von Banken und Verbänden; Aufsichts- und Ermittlungsbehörden. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220126, Produktform: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Müller, Michael F.~Pieper, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 421, Keyword: eWpG; Blockchain; Krypto-Token; Krypto-Wertpapiere, Fachschema: Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 421, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 198, Breite: 132, Höhe: 36, Gewicht: 690, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lange Zahlungsfrist Bei Mahnung?
"Wie lange die Zahlungsfrist bei einer Mahnung ist, hängt von verschiedenen Faktoren ab. In der Regel wird eine Zahlungsfrist von 14 Tagen gesetzt, um dem Schuldner ausreichend Zeit zur Begleichung der offenen Forderung zu geben. Es ist jedoch möglich, dass in bestimmten Fällen eine kürzere oder längere Frist gesetzt wird, je nach den individuellen Vereinbarungen zwischen Gläubiger und Schuldner oder den gesetzlichen Vorgaben. Es ist wichtig, die Zahlungsfrist in der Mahnung klar und deutlich zu benennen, um Missverständnisse zu vermeiden und dem Schuldner eine klare Orientierung zu geben. Sollte die Zahlungsfrist verstreichen, kann der Gläubiger weitere rechtliche Schritte einleiten, um die offene Forderung einzutreiben." **
-
Wann beginnt die Zahlungsfrist einer Rechnung?
Die Zahlungsfrist einer Rechnung beginnt in der Regel mit dem Erhalt der Rechnung. Oftmals ist auf der Rechnung selbst das genaue Datum angegeben, bis zu dem die Zahlung erfolgen muss. Diese Frist kann je nach Vereinbarung unterschiedlich lang sein, üblich sind jedoch 14, 30 oder 60 Tage. Es ist wichtig, die Zahlungsfrist genau zu beachten, um Mahnungen oder Verzugszinsen zu vermeiden. Bei Unklarheiten sollte man sich direkt mit dem Rechnungssteller in Verbindung setzen, um eine einvernehmliche Lösung zu finden. **
-
Wie lange ist die gesetzliche Zahlungsfrist?
Wie lange ist die gesetzliche Zahlungsfrist? Die gesetzliche Zahlungsfrist beträgt in der Regel 30 Tage nach Erhalt der Rechnung. Es gibt jedoch Ausnahmen, zum Beispiel im B2B-Bereich, wo die Zahlungsfrist auf 60 Tage verlängert werden kann. Es ist wichtig, dass Unternehmen die gesetzlichen Zahlungsfristen einhalten, um Verzögerungen und mögliche rechtliche Konsequenzen zu vermeiden. Es ist ratsam, die genauen Zahlungsfristen im jeweiligen Vertrag oder in den allgemeinen Geschäftsbedingungen zu überprüfen. **
-
Wann beginnt die Zahlungsfrist zu laufen?
Die Zahlungsfrist beginnt in der Regel mit dem Erhalt der Rechnung oder des Zahlungsaufforderung. Es ist wichtig, dass das Datum auf der Rechnung klar angegeben ist, um Missverständnisse zu vermeiden. Die Frist kann je nach Vereinbarung unterschiedlich lang sein, üblich sind 14 Tage. Es ist ratsam, die Zahlungsfrist im Blick zu behalten, um eventuelle Mahnungen oder Verzugszinsen zu vermeiden. Es empfiehlt sich, bei Unklarheiten rechtzeitig mit dem Rechnungssteller Kontakt aufzunehmen. **

Wie funktioniert Online Banking Überweisung?
Wie funktioniert Online Banking Überweisung? **
Wie funktioniert Online-Banking bei einem Sparbuch?
Bei einem Sparbuch funktioniert Online-Banking in der Regel etwas anders als bei einem Girokonto. Der Kunde kann sich in der Regel über das Online-Banking-Portal seiner Bank einloggen und dort den aktuellen Kontostand seines Sparbuchs einsehen. Einige Banken ermöglichen auch Überweisungen vom Sparbuch auf ein anderes Konto oder das Anlegen von Daueraufträgen. Allerdings sind die Funktionen beim Online-Banking für Sparbücher oft eingeschränkter als bei einem Girokonto. **
Top-Angebote
Produkte zum Begriff Zahlungsfrist:
-
Zahlungsverkehr und elektronisches Banking, Taschenbuch von Ralf Schönert, BoD – Books on Demand, 978-3-7431-9339-0Zahlungsverkehr Und Elektronisches Banking, Taschenbuch Von Ralf Schönert, Bod – Books On Demand, 978-3-7431-9339-0, Seitenanzahl: 2089,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Online-Banking vs. Retail-Banking. Auswirkungen der digitalen Fortschritte auf den Privatkundenbereich des deutschen Marktes, Taschenbuch vonOnline-banking Vs. Retail-banking. Auswirkungen Der Digitalen Fortschritte Auf Den Privatkundenbereich Des Deutschen Marktes, Taschenbuch Von Anonymous, Grin, 978-3-346-47420-9, Seitenanzahl: 6842,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel, Formular, ÜberweisungDas Produkt "Überweisung" von Sigel ist ein Formular, das speziell für die Erstellung von SEPA-Überweisungen konzipiert wurde. Es ermöglicht eine einfache und effiziente Übertragung von Geldbeträgen in andere EU- und EWR-Staaten. Die Formulare sind so gestaltet, dass sie bequem am PC ausgefüllt und anschliessend mit einem Drucker ausgedruckt werden können. Sie sind für die Nutzung bei allen Banken und Sparkassen geeignet und bieten eine benutzerfreundliche Lösung für die Abwicklung von Überweisungen. Die ultra-feine Microperforation sorgt dafür, dass die Formulare leicht abgetrennt werden können, was eine saubere und präzise Handhabung gewährleistet. Mit einem Papiergewicht von 90 g/m2 sind die Formulare robust und für den Einsatz in InkJet- und Laser-Druckern optimiert. - Geeignet für Überweisungen in alle EU-/EWR-Staaten - Kompatibel mit allen Banken und Sparkassen - Ultra-feine Microperforation für einfaches Abtrennen - Optimiert für InkJet- und Laser-Drucker mit 90 g/m2.337,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz über elektronische Wertpapiere (eWpG)Gesetz über elektronische Wertpapiere (eWpG) , Zum Werk Deutschland verfügt über ein dynamisches Fin-Tech-Ökosystem und insbesondere in Berlin über einen der progressivsten Start-Up-Standorte weltweit. Mit Ethereum ist hierzulande das derzeit wichtigste open source-Blockchain-Protokoll für Token-Emissionen entwickelt worden. Zugleich erproben die deutschen Börsen und große Bankhäuser eigene Blockchain-Plattformen für Wertpapiertransaktionen und andere Digitalisierungsmodule, um die Wertpapierabwicklung effizienter zu gestalten und neue Finanzprodukte anzubieten. Die Krypto-Branche erwartet von dem neuen Gesetz einen erheblichen Schub. Mit der Etablierung des Rechtsrahmens soll sich unter deutschem Recht eine Token-Ökonomie auf Blockchain-Basis entwickeln, die ähnlich der Einführung des Internets den Kapitalmarkt grundlegend revolutioniert. Zugleich erhoffen sich die traditionellen Finanzakteure Rechtssicherheit für die eigenen Blockchain-Geschäftsmodelle und Digitalisierungsbestrebungen. Gelingt dies, dürfte der Finanzplatz Deutschland eine Vorreiterrolle im Fin-Tech-Bereich einnehmen. Das elektronische Wertpapier "made in Germany" könnte weitreichende Bedeutung auf dem Anleihemarkt erlangen und ggf. zum model law für Blockchain-Emissionen avancieren. Der Kommentar wird insbesondere für Start-Up-Unternehmen und die sie begleitende Rechtsberatung von großem Wert sein. Da der Kommentar als erstes Werk dieser Art auf dem Markt sein wird, der zudem von den Personen geschrieben wird, die maßgeblich an der Erstellung des Gesetzes mitgewirkt haben, dürfte seine Lektüre gemeinsam mit der Gesetzesbegründung die Grundlage fundierter rechtlicher Analysen durch Rechtsanwälte und Unternehmensjuristen bilden. Auch für die Perspektive der Aufsichts- und Ermittlungsbehörden (BaFin, Bundesbank, Staatsanwaltschaften) wird der Kommentar zunächst die einzige und damit die notwendige Handreichung für eine Arbeit mit dem Gesetz sein. Vorteile auf einen Blick erster Kommentar am Markt Autoren haben maßgeblich an der Erstellung des Gesetzes mitgewirkt hohe Praxisrelevanz Zielgruppe Für Praktikerinnen und Praktiker, die eine erste Handreichung zum neuen Gesetz suchen, insbesondere Start-Up-Unternehmen; Rechtsanwaltschaft und Unternehmensjuristinnen und -juristen; Rechtsabteilungen von Banken und Verbänden; Aufsichts- und Ermittlungsbehörden. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220126, Produktform: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Müller, Michael F.~Pieper, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 421, Keyword: eWpG; Blockchain; Krypto-Token; Krypto-Wertpapiere, Fachschema: Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 421, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 198, Breite: 132, Höhe: 36, Gewicht: 690, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zahlungsfrist Bei Mahnung?
"Welche Zahlungsfrist bei Mahnung?" ist eine wichtige Frage, die sich viele Verbraucher stellen, wenn sie eine Mahnung erhalten. Die Zahlungsfrist bei einer Mahnung kann je nach Unternehmen und Vertragsbedingungen variieren. In der Regel beträgt die Zahlungsfrist jedoch 14 Tage ab Erhalt der Mahnung. Es ist wichtig, diese Frist einzuhalten, um weitere Mahnkosten oder rechtliche Schritte zu vermeiden. Sollte die Zahlungsfrist nicht eingehalten werden können, ist es ratsam, sich mit dem Gläubiger in Verbindung zu setzen und eine Ratenzahlung oder eine Verlängerung der Frist zu vereinbaren. Es ist empfehlenswert, die Zahlungsfrist und alle Vereinbarungen schriftlich festzuhalten, um Missverständnisse zu vermeiden. **
-
Was ist die gesetzliche Zahlungsfrist?
Die gesetzliche Zahlungsfrist bezieht sich auf den Zeitraum, innerhalb dessen eine Rechnung nach Erhalt beglichen werden muss, ohne dass Verzugszinsen oder Mahngebühren anfallen. In Deutschland beträgt die gesetzliche Zahlungsfrist in der Regel 30 Tage nach Erhalt der Rechnung. Es gibt jedoch Ausnahmen, wie zum Beispiel bei Geschäften zwischen Unternehmen, bei denen eine Zahlungsfrist von 60 Tagen vereinbart werden kann. Die gesetzliche Zahlungsfrist dient dazu, die Liquidität von Unternehmen zu gewährleisten und Verzögerungen bei der Bezahlung von Rechnungen zu vermeiden. Es ist wichtig, die jeweiligen Zahlungsfristen im Blick zu behalten, um mögliche Konsequenzen bei verspäteter Zahlung zu vermeiden. **
-
Wie lange Zahlungsfrist Bei Mahnung?
"Wie lange die Zahlungsfrist bei einer Mahnung ist, hängt von verschiedenen Faktoren ab. In der Regel wird eine Zahlungsfrist von 14 Tagen gesetzt, um dem Schuldner ausreichend Zeit zur Begleichung der offenen Forderung zu geben. Es ist jedoch möglich, dass in bestimmten Fällen eine kürzere oder längere Frist gesetzt wird, je nach den individuellen Vereinbarungen zwischen Gläubiger und Schuldner oder den gesetzlichen Vorgaben. Es ist wichtig, die Zahlungsfrist in der Mahnung klar und deutlich zu benennen, um Missverständnisse zu vermeiden und dem Schuldner eine klare Orientierung zu geben. Sollte die Zahlungsfrist verstreichen, kann der Gläubiger weitere rechtliche Schritte einleiten, um die offene Forderung einzutreiben." **
-
Wann beginnt die Zahlungsfrist einer Rechnung?
Die Zahlungsfrist einer Rechnung beginnt in der Regel mit dem Erhalt der Rechnung. Oftmals ist auf der Rechnung selbst das genaue Datum angegeben, bis zu dem die Zahlung erfolgen muss. Diese Frist kann je nach Vereinbarung unterschiedlich lang sein, üblich sind jedoch 14, 30 oder 60 Tage. Es ist wichtig, die Zahlungsfrist genau zu beachten, um Mahnungen oder Verzugszinsen zu vermeiden. Bei Unklarheiten sollte man sich direkt mit dem Rechnungssteller in Verbindung setzen, um eine einvernehmliche Lösung zu finden. **
Ähnliche Suchbegriffe für Zahlungsfrist
-
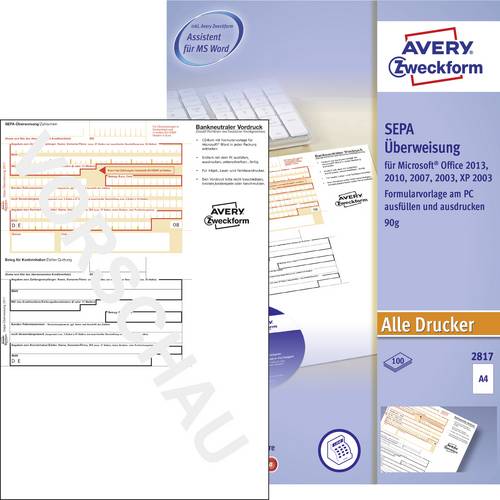
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.20,02 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie lange ist die gesetzliche Zahlungsfrist?
Wie lange ist die gesetzliche Zahlungsfrist? Die gesetzliche Zahlungsfrist beträgt in der Regel 30 Tage nach Erhalt der Rechnung. Es gibt jedoch Ausnahmen, zum Beispiel im B2B-Bereich, wo die Zahlungsfrist auf 60 Tage verlängert werden kann. Es ist wichtig, dass Unternehmen die gesetzlichen Zahlungsfristen einhalten, um Verzögerungen und mögliche rechtliche Konsequenzen zu vermeiden. Es ist ratsam, die genauen Zahlungsfristen im jeweiligen Vertrag oder in den allgemeinen Geschäftsbedingungen zu überprüfen. **
-
Wann beginnt die Zahlungsfrist zu laufen?
Die Zahlungsfrist beginnt in der Regel mit dem Erhalt der Rechnung oder des Zahlungsaufforderung. Es ist wichtig, dass das Datum auf der Rechnung klar angegeben ist, um Missverständnisse zu vermeiden. Die Frist kann je nach Vereinbarung unterschiedlich lang sein, üblich sind 14 Tage. Es ist ratsam, die Zahlungsfrist im Blick zu behalten, um eventuelle Mahnungen oder Verzugszinsen zu vermeiden. Es empfiehlt sich, bei Unklarheiten rechtzeitig mit dem Rechnungssteller Kontakt aufzunehmen. **
-
Wie funktioniert Online Banking Überweisung?
Wie funktioniert Online Banking Überweisung? **
-
Wie funktioniert Online-Banking bei einem Sparbuch?
Bei einem Sparbuch funktioniert Online-Banking in der Regel etwas anders als bei einem Girokonto. Der Kunde kann sich in der Regel über das Online-Banking-Portal seiner Bank einloggen und dort den aktuellen Kontostand seines Sparbuchs einsehen. Einige Banken ermöglichen auch Überweisungen vom Sparbuch auf ein anderes Konto oder das Anlegen von Daueraufträgen. Allerdings sind die Funktionen beim Online-Banking für Sparbücher oft eingeschränkter als bei einem Girokonto. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.